Sommaire 8 min
Le devis de l’audioprothésiste est posé sur la table, et la ligne du bas fait mal. Pour une paire d’aides auditives hors 100 % santé, le prix moyen relevé par la DREES était de 2 951 euros en 2021. C’est souvent à ce moment, après 60 ans, qu’on découvre ce que vaut sa mutuelle senior. Avant de changer de contrat, faites établir un devis de mutuelle senior qui chiffre chaque poste séparément, de l’optique au dentaire en passant par l’hospitalisation.
Une mutuelle senior n’a rien d’un produit à part. C’est une complémentaire santé ordinaire, dont le tarif suit votre âge. Ce qui change à la retraite, ce sont vos dépenses. Et sur trois postes précis, la Sécurité sociale laisse beaucoup à votre charge.
À la retraite, la Sécurité sociale ne rembourse pas mieux
L’Assurance maladie ne rembourse jamais un prix. Elle rembourse un pourcentage d’un tarif qu’elle fixe elle-même, la base de remboursement. Pour une aide auditive, cette base est de 400 euros par oreille, remboursée à 60 %. Vous touchez donc 240 euros, que l’appareil coûte 950 ou 2 000 euros.
C’est là que les tableaux de garanties deviennent trompeurs. Un « 300 % BR » semble généreux. Il veut dire trois fois la base, part de la Sécurité sociale comprise. Le pourcentage parle à la base de remboursement, pas à votre facture.
L’autre changement est plus discret. En activité, beaucoup de salariés sont couverts par le contrat collectif de leur employeur. Après 65 ans, ce n’est plus le cas que pour 10 % des bénéficiaires, selon la DREES (édition 2024). Les autres passent sur un contrat individuel. Or, sur les aides auditives, les garanties individuelles valent en moyenne moitié moins que les collectives, soit environ 800 euros d’écart.
Le saviez-vous ?
En 2021, 1,5 % de la population française a acheté un appareil auditif. Parmi ces acheteurs, 79 % avaient 65 ans ou plus. C’est le poste de santé le plus lié à l’âge, et l’un des plus chers. Source : DREES, La complémentaire santé, édition 2024.
Si vous ne deviez regarder qu’un poste dans un contrat, ce serait donc celui-là.
Audition, le poste où l’écart est le plus brutal
Depuis la réforme du 100 % santé, il existe deux paniers d’aides auditives. Les appareils de classe I ont un prix plafonné à 950 euros par oreille depuis 2021. La Sécurité sociale verse 240 euros, votre complémentaire doit verser les 710 restants, à condition que votre contrat soit « responsable », ce qui est le cas de la grande majorité. Reste à charge : zéro.
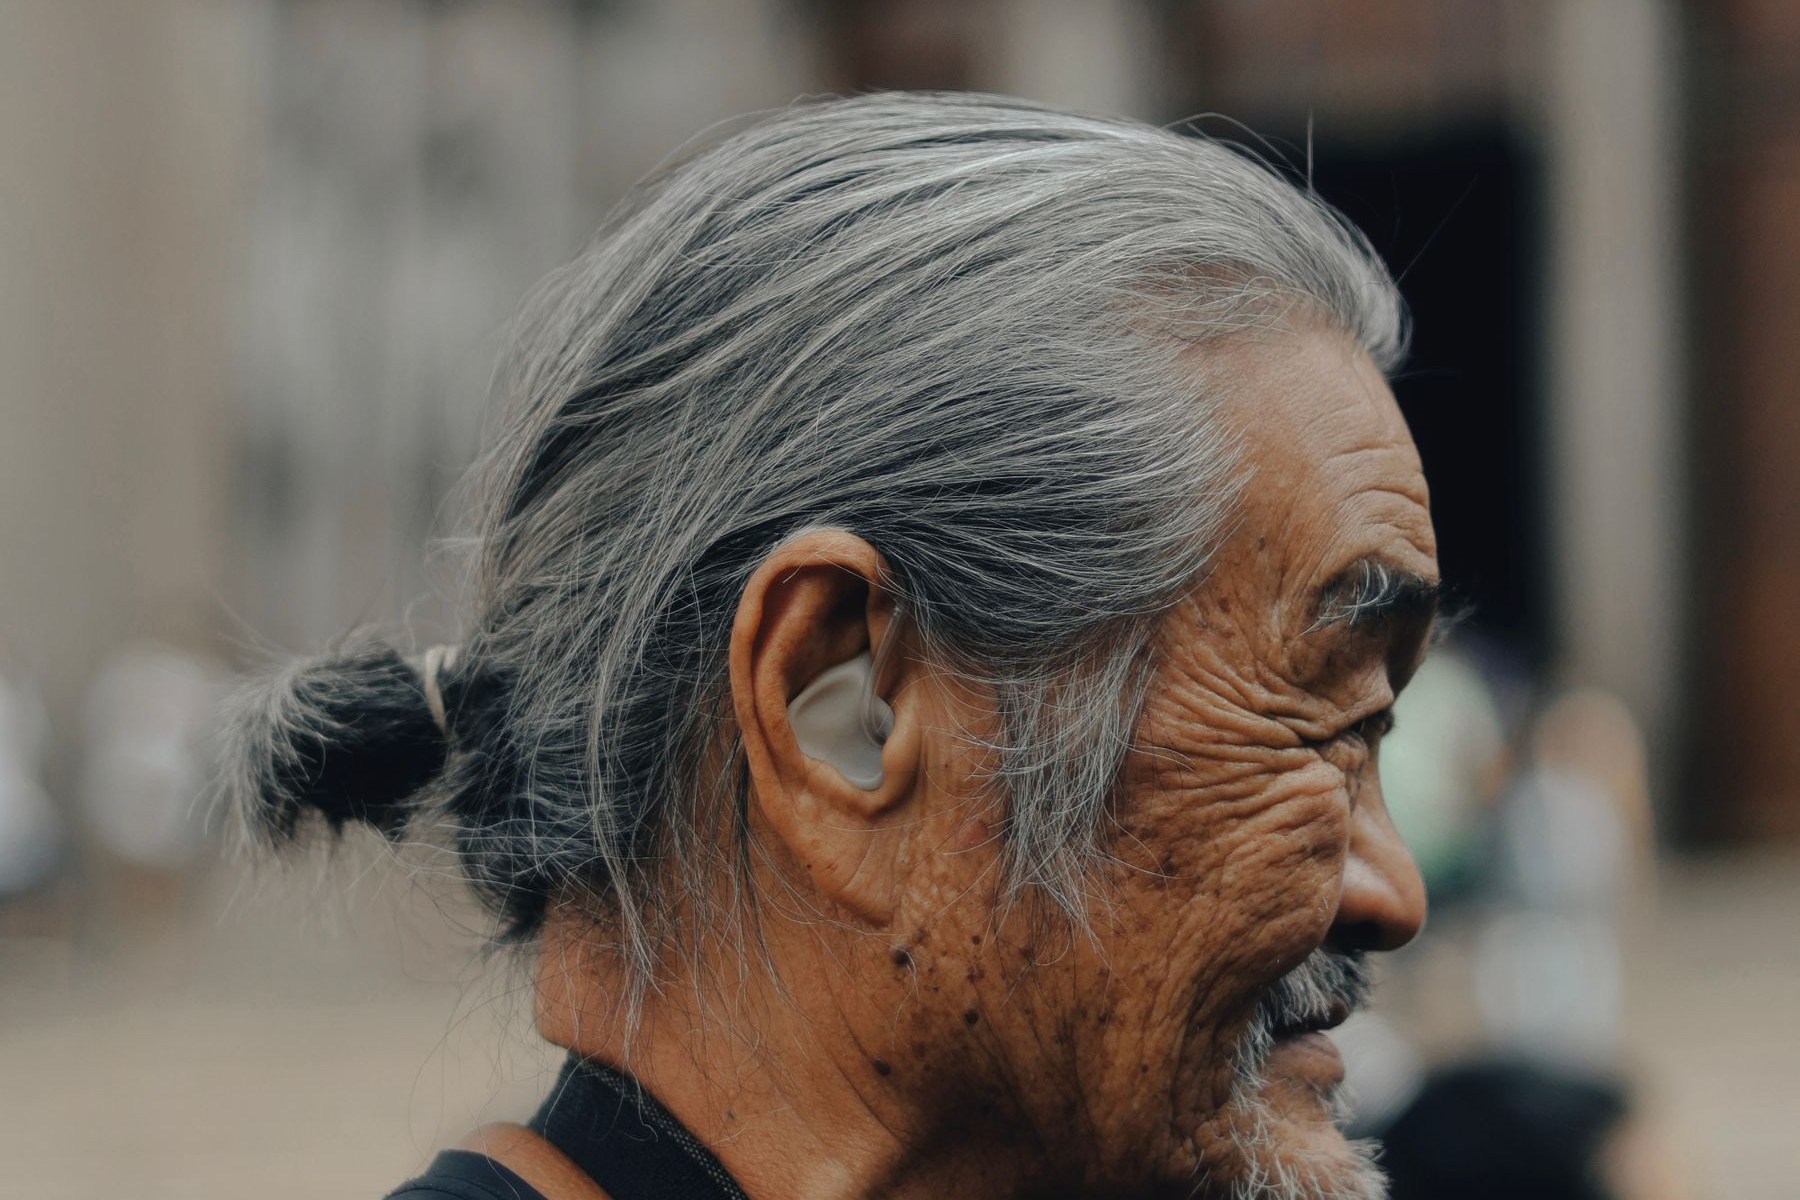
Les appareils de classe II ont un prix libre. Et c’est vers eux que se tournent la majorité des acheteurs : 61 % en 2021, d’après la DREES. Sur une paire au prix moyen, il reste 2 471 euros après le passage de la Sécurité sociale. Les contrats responsables ne peuvent pas rembourser plus de 1 700 euros par oreille, Sécurité sociale comprise.
Mon avis tient en une phrase : testez d’abord un appareil de classe I. L’audioprothésiste est tenu de vous proposer une offre 100 % santé dans son devis. Si elle ne suffit pas à votre audition, c’est lui qui vous le dira, essai à l’appui, pas une plaquette. Et pensez au calendrier, car la prise en charge ne se renouvelle qu’après quatre ans.
Lunettes, un panier sans reste à charge que presque personne ne choisit
En optique, l’offre 100 % santé existe aussi. Monture à 30 euros maximum, verres traitant toutes les corrections, et rien à payer avec un contrat responsable. Pourtant, en 2023, elle ne représentait que 6 % de la dépense d’optique hors lentilles. À peine 4 % des montures vendues, 7 % des verres.
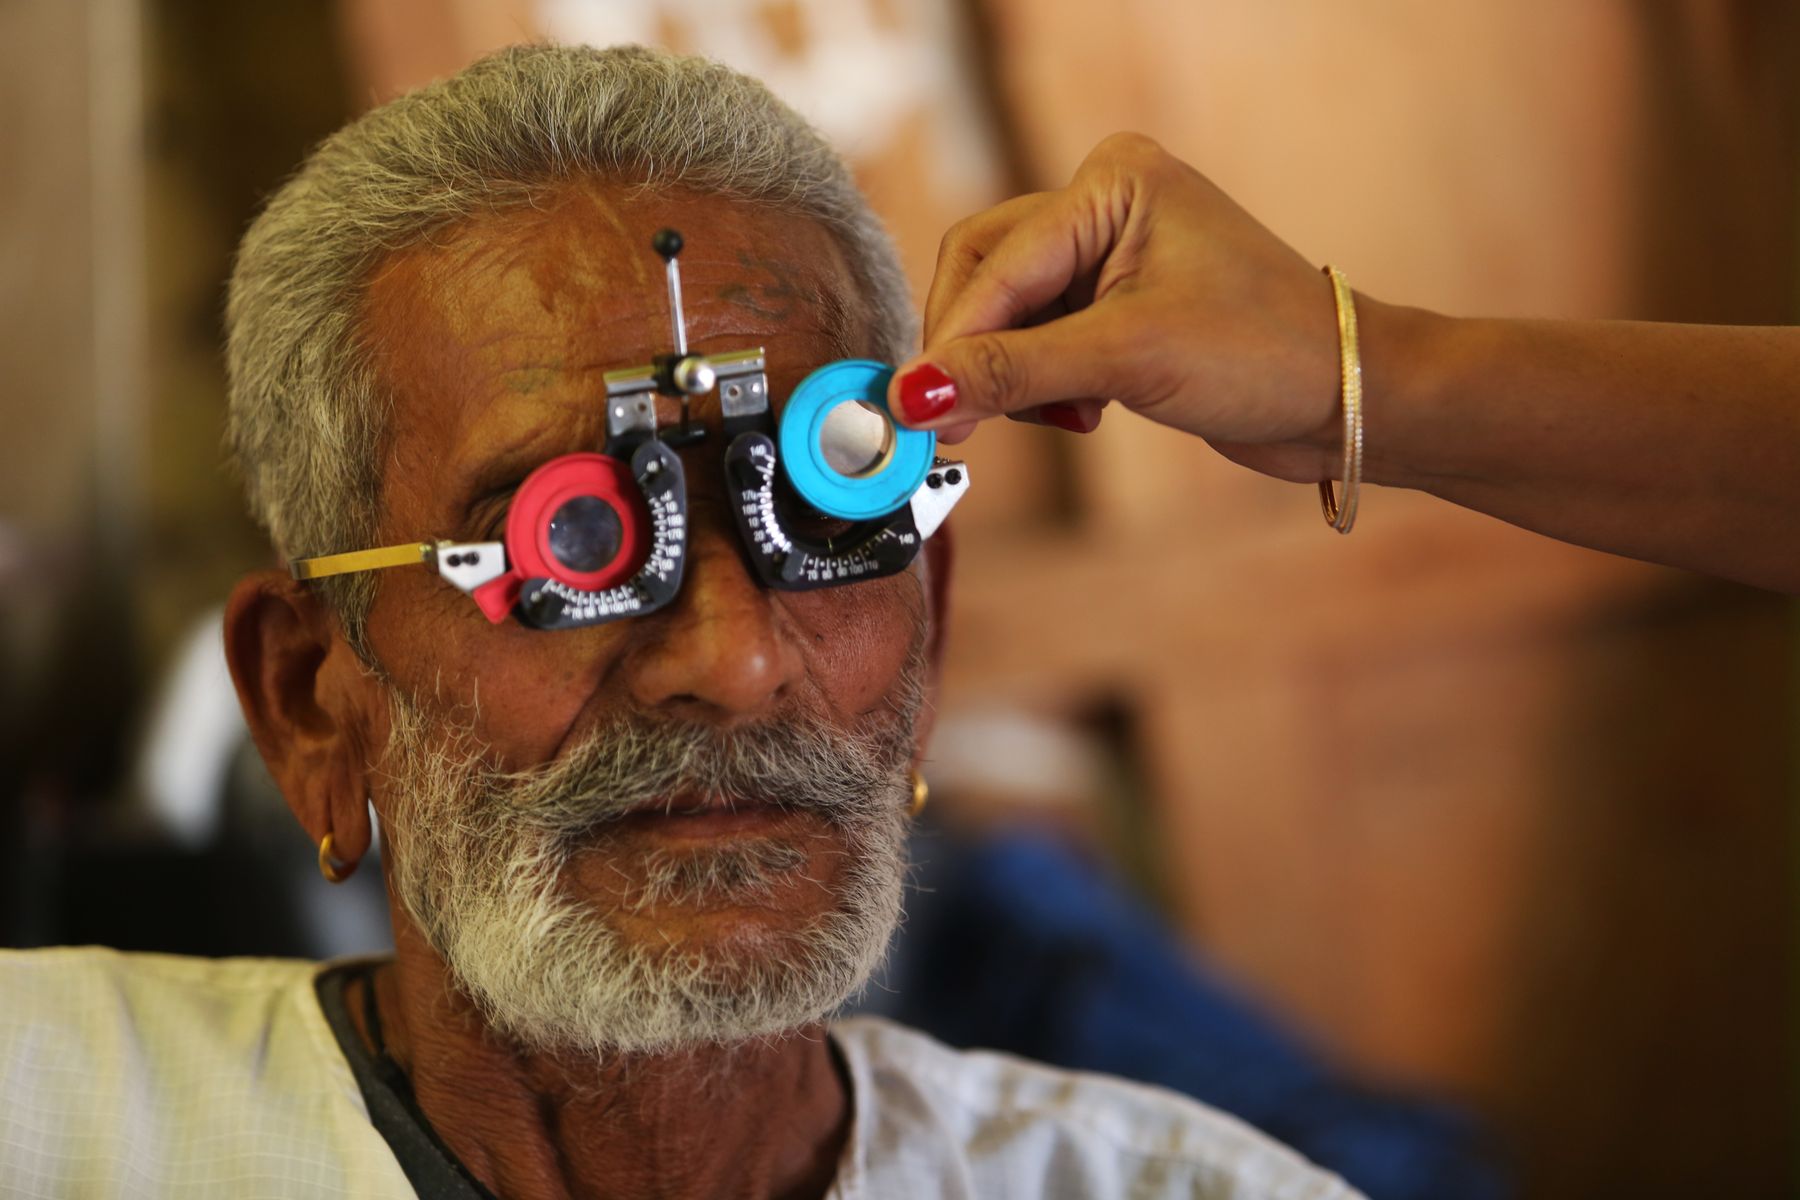
La raison est simple, on choisit ses lunettes avec les yeux du miroir. Hors panier, votre contrat responsable ne peut pas rembourser plus de 100 euros pour la monture. Tout ce qui dépasse est pour vous. Résultat, le reste à charge en optique n’a pas baissé depuis 2019, selon la DREES.
Il existe un compromis que je trouve sous-estimé. Rien ne vous interdit de prendre des verres du panier 100 % santé avec une monture de votre choix. Les verres, c’est là que se cache la facture des progressifs. La monture, c’est votre visage. Demandez à l’opticien les deux devis côte à côte.
Dentaire, trois paniers, et l’implant hors de tout
Pour les prothèses dentaires, il n’y a pas deux paniers mais trois. Le 100 % santé, sans reste à charge. Le tarif maîtrisé, où le prix est plafonné mais où une partie reste à payer. Le tarif libre, où le dentiste fixe son prix. Les soins dentaires courants sont remboursés à 60 % par la Sécurité sociale depuis le 1er octobre 2023, contre 70 % avant.
La réforme a produit un vrai effet. Depuis 2019, le reste à charge des ménages a été divisé par deux sur les prothèses dentaires, d’après la DREES.
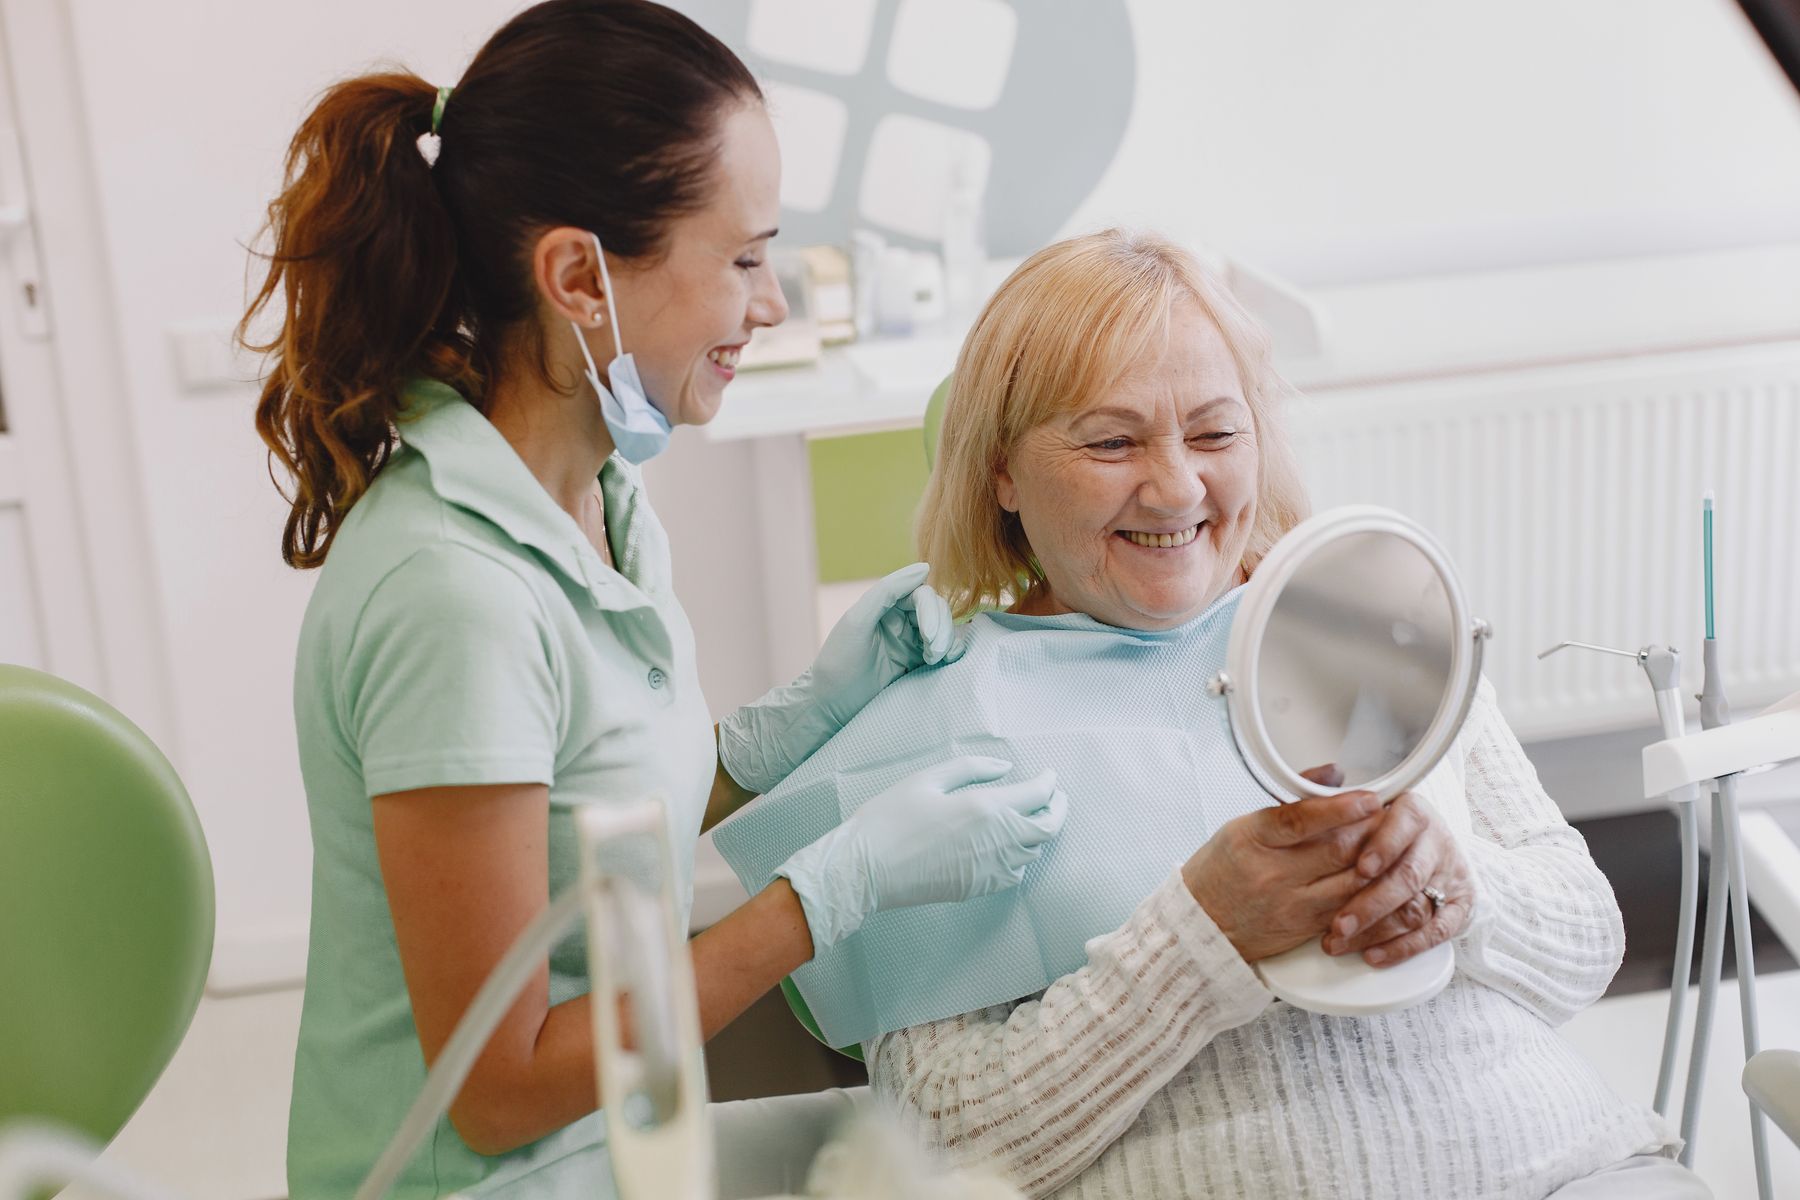
L’implant est le grand absent de ce tableau. La Sécurité sociale ne le rembourse pas, et beaucoup de contrats le couvrent par un forfait annuel en euros. Lisez ce montant avant tout le reste si votre dentiste vous en a parlé. Et je ne signerais pas un devis d’implant sans avoir demandé l’alternative en 100 % santé, quitte à l’écarter ensuite. Un contrat « fort en dentaire » qui affiche des pourcentages sur la couronne sans un mot sur l’implant ne vous dit rien d’utile.
Le saviez-vous ?
En 2023, les équipements sans reste à charge du 100 % santé ont représenté 4,3 milliards d’euros de dépenses, dont 80 % pour les prothèses dentaires. Le dentaire est le poste où la réforme a le plus pris. Source : DREES, Les dépenses de santé en 2023, édition 2024.
Une précision, pour ne pas vous mettre de faux espoir. Le panier 100 % santé ne couvre pas toutes les dents ni tous les matériaux de la même façon. C’est le devis du dentiste qui fait foi, acte par acte.
Quitter la mutuelle de l’entreprise, ce que prévoit la loi Évin
Au départ à la retraite, vous pouvez garder la complémentaire collective de votre ancien employeur. C’est l’article 4 de la loi Évin. Il faut en faire la demande dans les six mois qui suivent la fin du contrat de travail. Les garanties restent les mêmes. Le prix, lui, change.
D’abord, l’employeur ne paie plus sa part, et vous réglez désormais toute la cotisation. Ensuite, depuis un décret de 2017, la hausse n’est encadrée que pendant trois ans.
La première année, l’affaire se défend, surtout si un gros équipement est prévu. Je ne m’y installerais pas les yeux fermés au-delà. À partir de la quatrième année, comparez vraiment.
Choisir sa mutuelle senior, en lisant le tableau poste par poste
Commencez par vos dépenses, pas par les formules. Notez ce qui vous attend sur les quatre prochaines années. Un appareillage auditif, qui ne se renouvelle qu’après quatre ans. Deux paires de lunettes, au rythme d’une tous les deux ans. Un bilan chez le dentiste, et peut-être une couronne ou un implant.
Ensuite, convertissez chaque garantie en euros. Un forfait de 300 euros par an se lit tout seul. Un « 200 % BR » sur une aide auditive, lui, se traduit en 800 euros par oreille, Sécurité sociale comprise. Faites le calcul pour chaque ligne qui vous concerne.
L’erreur classique consiste à choisir un niveau « confort » ou « premium » partout, parce que le mot rassure. Vous payez alors cher des postes dont vous ne vous servez pas. Montez le niveau là où vos dépenses sont prévues, gardez-le bas ailleurs. Pour le détail des équipements sans reste à charge, notre article sur les soins remboursés à 100 % reprend le fonctionnement du dispositif.
Dernier point, vous n’êtes pas enfermé. Depuis le 1er décembre 2020, une complémentaire santé se résilie à tout moment après un an de contrat. Avant de signer, posez une seule question au conseiller : « Pour une paire d’aides auditives à 2 951 euros, combien me reste-t-il à payer ? » La réponse, en euros, vaut tous les tableaux.